福岡の宅建士エージェント
永田久人
福岡の宅建士エージェントは “あなたのお抱え不動産屋さん”
住まい探し、住み替え、査定・売却、相続不動産のご相談から
暮らしのことまでサポートいたします。
コラム
売却(出口)戦略から考える「福岡市営地下鉄空港線・築古(築40年前後)中古マンション購入」とは!?
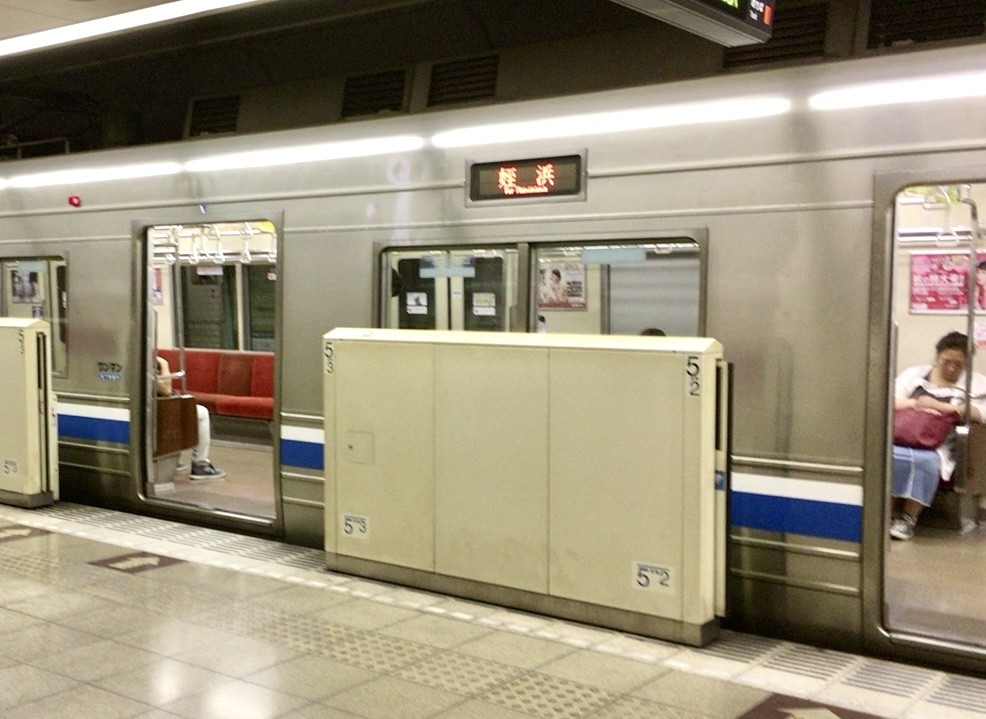
「福岡市内でマンションを買いたいけれど、新築や築浅は高すぎて手が出ない。かといって、手頃な築40年前後の物件を買って、将来売れなくなったり、管理費や修繕費が爆上がりしたりしないだろうか——」
いま、お問い合わせいただく中で最も多く寄せられる相談がこれです。
結論からいうと、「売却(出口)戦略」の視点を持って正しく選別すれば、福岡市営地下鉄空港線沿線の築40年前後マンションは、現在の高騰相場において最も合理的な選択肢になり得ると思います。
なぜ今、あえて築古なのか。現場の最新データと法改正の動きを紐解きながら、損をしないための具体的な見極め方を解説します。
1. 高騰する福岡の中古マンション市場で「築40年前後」が合理的な理由
現在、福岡市の中古マンション市場はかつてない高値圏にあります。西日本レインズの成約データ(2026年9月度)によると、福岡市の中古マンション平均成約価格は3,301万円(平均築年数28.2年)に達し、前年同月比でもプラス成長を続けています。特に地下鉄空港線沿線の人気エリアでは、駅徒歩圏の築浅物件は5,000万円〜7,000万円超が当たり前となり、一般的な共働き世帯の予算を大きく上回っています。
一方で、築40年前後(1980年代半ば竣工)の物件に目を向けると、景色が一変します。
•価格の下げ止まり(底値圏): 木造戸建てと異なり、鉄筋コンクリート(RC)造のマンションは、築25年〜30年を過ぎると建物の減価償却による価格下落がほぼ止まり、その後は「土地の希少性(立地価値)」と「管理状態」で価格が維持されます。
•新耐震基準の境界線: 1981年(昭和56年)6月1日以降に建築確認を受けた「新耐震基準」の物件であれば、住宅ローン控除やフラット35の利用ハードルが下がり、将来の買主(次の出口)にとっても融資がつきやすいという大きなアドバンテージがあります。築40年前後(1985年〜1988年頃築)は、まさに新耐震初期の「広くて立地が良いのに価格が落ち着いている」狙い目のゾーンです。
新築や築浅を無理なフルローンで購入すれば、買った瞬間に「新築プレミアム」が剥がれ落ち、10年後に売却しようとしてもローン残債を下回る(オーバーローンになる)リスクがあります。対して、すでに価格が底を打っている空港線沿線の築古物件なら、「住みながら資産価値が目減りしにくい」という守りの強さを手に入れられます。
2. 出口戦略の最大の鍵は「立地・環境・駅距離」の絶対優位性
10年後、15年後にあなたがそのマンションを売却する際、次の買主が最も重視するのは何でしょうか。室内設備の最新さではなく、「後から変えられない立地条件」です。
福岡市の将来人口推計によると、市の総人口は2040年頃に約170万2,000人でピークを迎える見通しです。全国的な人口減少の中で底堅い需要が見込める福岡市ですが、市内すべてが均一に維持されるわけではありません。郊外やバス便エリアでは高齢化と人口減少がすでに始まっており、今後は「都心・駅近への一極集中(コンパクトシティ化)」がさらに鮮明になります。
その点、福岡市営地下鉄空港線(姪浜〜福岡空港)は、福岡の経済・商業・交通の大動脈です。出口戦略で負けないためには、以下の3点をきちんとクリアする物件を選んでください。
1.駅徒歩7~8分以内(理想は5分以内): 築年数が古くなるほど、買主は「駅からの近さ」にシビアになります。築50年を超えても買い手がつく物件の共通点は、例外なく駅近です。
2.生活インフラの集積(スーパー・病院・公園など): 西新・藤崎エリアの商店街と文教環境、大濠公園・唐人町エリアの住環境、博多・祇園エリアの職住近接など、「車を手放しても生活が完結する環境」は、シニア層から単身・DINKsまで幅広い売却ターゲットを確保できます。
3.ハザードマップの許容範囲: 福岡市は海や河川に近いため、浸水想定区域の確認は必須です。出口での融資評価や買主の心理的ハードルに直結します。
3. 「管理体制・管理費・修繕積立金」のリアルなお金の問題
「築古マンションは管理を買え」とはよく言われますが、出口戦略の観点からは「次の買主が住宅ローンの審査を通せる管理状態か」「月々のランニングコストが相場から逸脱していないか」を数字でチェックする必要があります。
ランニングコストの黄金律
築40年前後のマンションでは、過去の修繕積立金不足を補うため、積立金が段階的に値上がりしているケースが多々あります。
•目安の計算式: 「管理費 + 修繕積立金」の合計が、専有面積1㎡あたり月額400円〜500円前後に収まっているかを確認してください(70㎡なら月額2.8万円〜3.5万円程度)。これが月額5万円〜6万円に達していると、売却時に買主の毎月の支払額を圧迫し、その分だけ「物件の売却価格を下げざるを得ない」という事態を招きます。※出典参照①
•総戸数の重要性: 1棟あたりの戸数が少ない(20戸未満など)マンションは、エレベーターや外壁修繕の費用を少人数で割るため、将来的に修繕積立金が高騰しやすい傾向にあります。出口の安定性を重視するなら、総戸数30戸〜50戸以上のスケールメリットがある物件が安心です。
重要事項調査報告書で見るべき3点
購入前には必ずエージェントを通じて「重要事項調査報告書」を取り寄せ、以下の3点を確認してください。
1.修繕積立金の滞納額: 全体の数%を超える慢性的な滞納がある場合、管理組合のガバナンスが機能していないサインです。
2.長期修繕計画の有無と直近の大規模修繕履歴: 福岡市の調査でも約8割以上の管理組合が長期修繕計画を策定していますが、計画通り積立金が貯まっているか、給排水管(専有部・共用部)の更新工事が済んでいるかは極めて重要です。配管が未更新だと、購入後の漏水リスクや売却時のマイナス査定に直結します。
3.管理計画認定制度の取得状況: 国や自治体が管理の適正さを認定するこの制度を取得している物件は、住宅ローン(フラット35など)の金利引き下げ対象となり、将来の買主にとっても大きな売り文句になります。
4. 「入居者の高齢化と建物の老朽化」という二つの老いへの向き合い方
福岡市の「マンション管理適正化推進計画」の調査でも、管理組合が抱える将来の不安として「区分所有者の高齢化(約6割)」と「建物の老朽化による適切な維持修繕と費用の運用(約4割)」が上位に挙げられています。これは築40年マンションにおいて避けて通れない現実です。
現場で見ていると、高齢化が進んだマンションには2つのパターンがあります。
•危険なパターン(思考停止型): 高齢の所有者が「自分たちが生きている間は今のままでいい」と修繕積立金の値上げや大規模修繕に反対し、建物がスラム化していくケース。また、空き家や相続放置による連絡不能住戸が増え、総会の決議が成立しなくなるケースです。
•狙い目のパターン(新陳代謝型): 立地が良い空港線沿線のマンションでは、高齢オーナーの相続や施設入居を機に物件が市場に出ると、それを子育て世代や単身者が購入してフルリノベーションし、居住者の若返り(新陳代謝)が起きている物件が数多く存在します。
内見時には、部屋の中だけでなく「エントランスの掲示板」「駐輪場の整理状況」「ゴミ置き場の清潔さ」を必ず観察してください。掲示板に総会の議事録や修繕のお知らせが整然と貼られ、駐輪場に放置自転車がないマンションは、世代交代と管理組合の運営が健全に機能している証拠です。
5. 「建物の終活」と2026年改正区分所有法が変えた出口の選択肢
「築40年で買って15年住んだら築55年。その時、建物はどうなるのか? 建替えできずに負動産になるのでは?」——これが購入を躊躇させる最大の心理的ブレーキでしょう。
しかし、ここにも大きな追い風が吹いています。2026年(令和8年)4月1日に施行された改正区分所有法により、老朽化マンションの「終活(再生・出口)」のルールが劇的に現実的なものへと変わりました。
•全員同意から「5分の4(または4分の3)」への緩和: これまで、マンションを取り壊して敷地を売却したり、一棟まるごとリノベーションしたりするには「区分所有者全員の同意」が必要で、事実上不可能でした。しかし2026年の法改正により、建物敷地売却や取壊し、一棟リノベーション(建物更新)も、原則5分の4以上(耐震不足や配管腐食などの客観的事由がある場合は4分の3以上)の多数決で決議できるようになりました。
•所在不明者の除外制度: 裁判所の決定を得ることで、連絡が取れない所有者を決議の母数から除外できるようになり、「音信不通のせいで何も決まらない」という膠着状態が解消されつつあります。
•自治体の支援拡充: 福岡市でも、築40年超のマンション管理組合が再生検討を行う際の費用補助(上限30万円など)を実施しており、行政もマンションの終活を後押ししています。※出典参照②
なぜ「空港線沿線」が終活に強いのか?
建物の終活において、最終的な「敷地売却」や「建替え」が成立するかどうかは、「その土地にデベロッパーが高値で買いたいと思うだけの開発価値(容積率や立地)があるか」の一点にかかっています。
郊外の団地では、解体費を引くと土地代がほとんど残りませんが、地下鉄空港線沿線の駅近物件であれば、敷地の資産価値が極めて高いため、将来的に「建物は古くなっても、敷地売却によって一定の資産が現金で戻ってくる」という究極の出口(セーフティネット)が期待できるのです。
6. 現場のエージェントが提案する「資産としての築古購入」3つの実践ステップ
築40年前後のマンション購入は、決して「妥協の選択」ではありません。「建物価格が底値になった物件を安く仕入れ、自分の好みにリノベーションして快適に暮らしつつ、空港線という一等地の土地権利を保有する」という、極めて合理的な資産防衛術なのです。
損をしないために、次の3つのステップで物件を探してみてください。
1.「売る時の価格」から逆算して買う: 購入検討時に、同じマンションや近隣の「築50年〜55年物件」の成約事例をいくつかエージェントに調べてもらいましょう。10年〜15年後にいくらで売れるかの目安が分かれば、「購入価格 − 売却予想価格 = 実質住居費」が明確になり、高値掴みを防げます。
2.「リノベ一体型住宅ローン」で資金効率を最大化する: 物件価格とリノベーション費用を一本化して低金利の住宅ローンを組むことで、手元の現金を残しながら、新築同様の断熱性や快適性を手に入れることが可能になります。
3.管理の「現在地」と「未来」をプロと精査する: リノベ済みの室内の綺麗さに惑わされず、修繕積立金の残高、長期修繕計画、配管の更新状況をプロの目でチェックしてから買付を入れましょう。
高騰する相場に振り回されてマイホームの夢を先送りするよりも、確かな「出口の視点」を持って、福岡の街のポテンシャルを味方につける賢い選択を実践して、地下鉄空港線エリアに「現物資産」を手に入れましょう。エージェントがお手伝いします!
※出典①
国土交通省「令和5年度 マンション総合調査」および「マンションの修繕積立金に関するガイドライン」の平米単価データをもとに算出
※出典②
福岡市「分譲マンション管理組合活動支援事業」および「福岡市マンション管理適正化推進計画」