コラム
「住みながら売却」で差をつける! 居住中ホームステージングがもたらす効果と工夫
「大切な自宅をできるだけ納得のいく価格で、スムーズに売却したい」——これは、すべての売り主様に共通する切実な思いでしょう。特に、現在お住まいになりながら売却活動を進める「居住中売却」の場合、内見(現地見学)の際に買主候補の方へどのような印象を持っていただけるかが、成約の可能性やスピード感に大きく影響する傾向があります。
多くの売り主様は、内見が決まると「まずはしっかり掃除をして整理整頓をしよう」と準備を始められます。もちろん清潔感を保つ清掃はとても大切な基本ですが、不動産売却の現場では、それだけでは「買主様の心を動かし、具体的な生活イメージを描いていただく」までに至らないケースもしばしば見受けられます。
そこで私が売却のお手伝いの中で強くおすすめしているのが、「ホームステージング」という考え方と演出手法です。
今回は、なぜ「掃除・整理整頓」と「ホームステージング」で印象に差が生まれるのか、住みながら実践できる演出の工夫、そして私が連携しているサポート体制や実績について、個人エージェントの視点から詳しく解説します。
1. ホームステージングとは?なぜ今、売却の現場で注目されているのか
「生活の履歴」を整え、「未来の暮らし」を思い描いてもらう
「ホームステージング(Home Staging)」とは、元々アメリカで生まれた不動産売却のマーケティング手法です。簡単に言えば、売却する物件を「商品」として捉え、購入希望者が「ここに住んだらどんな暮らしができるだろう」とワクワクするようなイメージを描きやすいよう、室内を魅力的に演出することを指します。
空室物件であれば、レンタル家具やインテリア小物を搬入してモデルルームのようにコーディネートするのが一般的です。
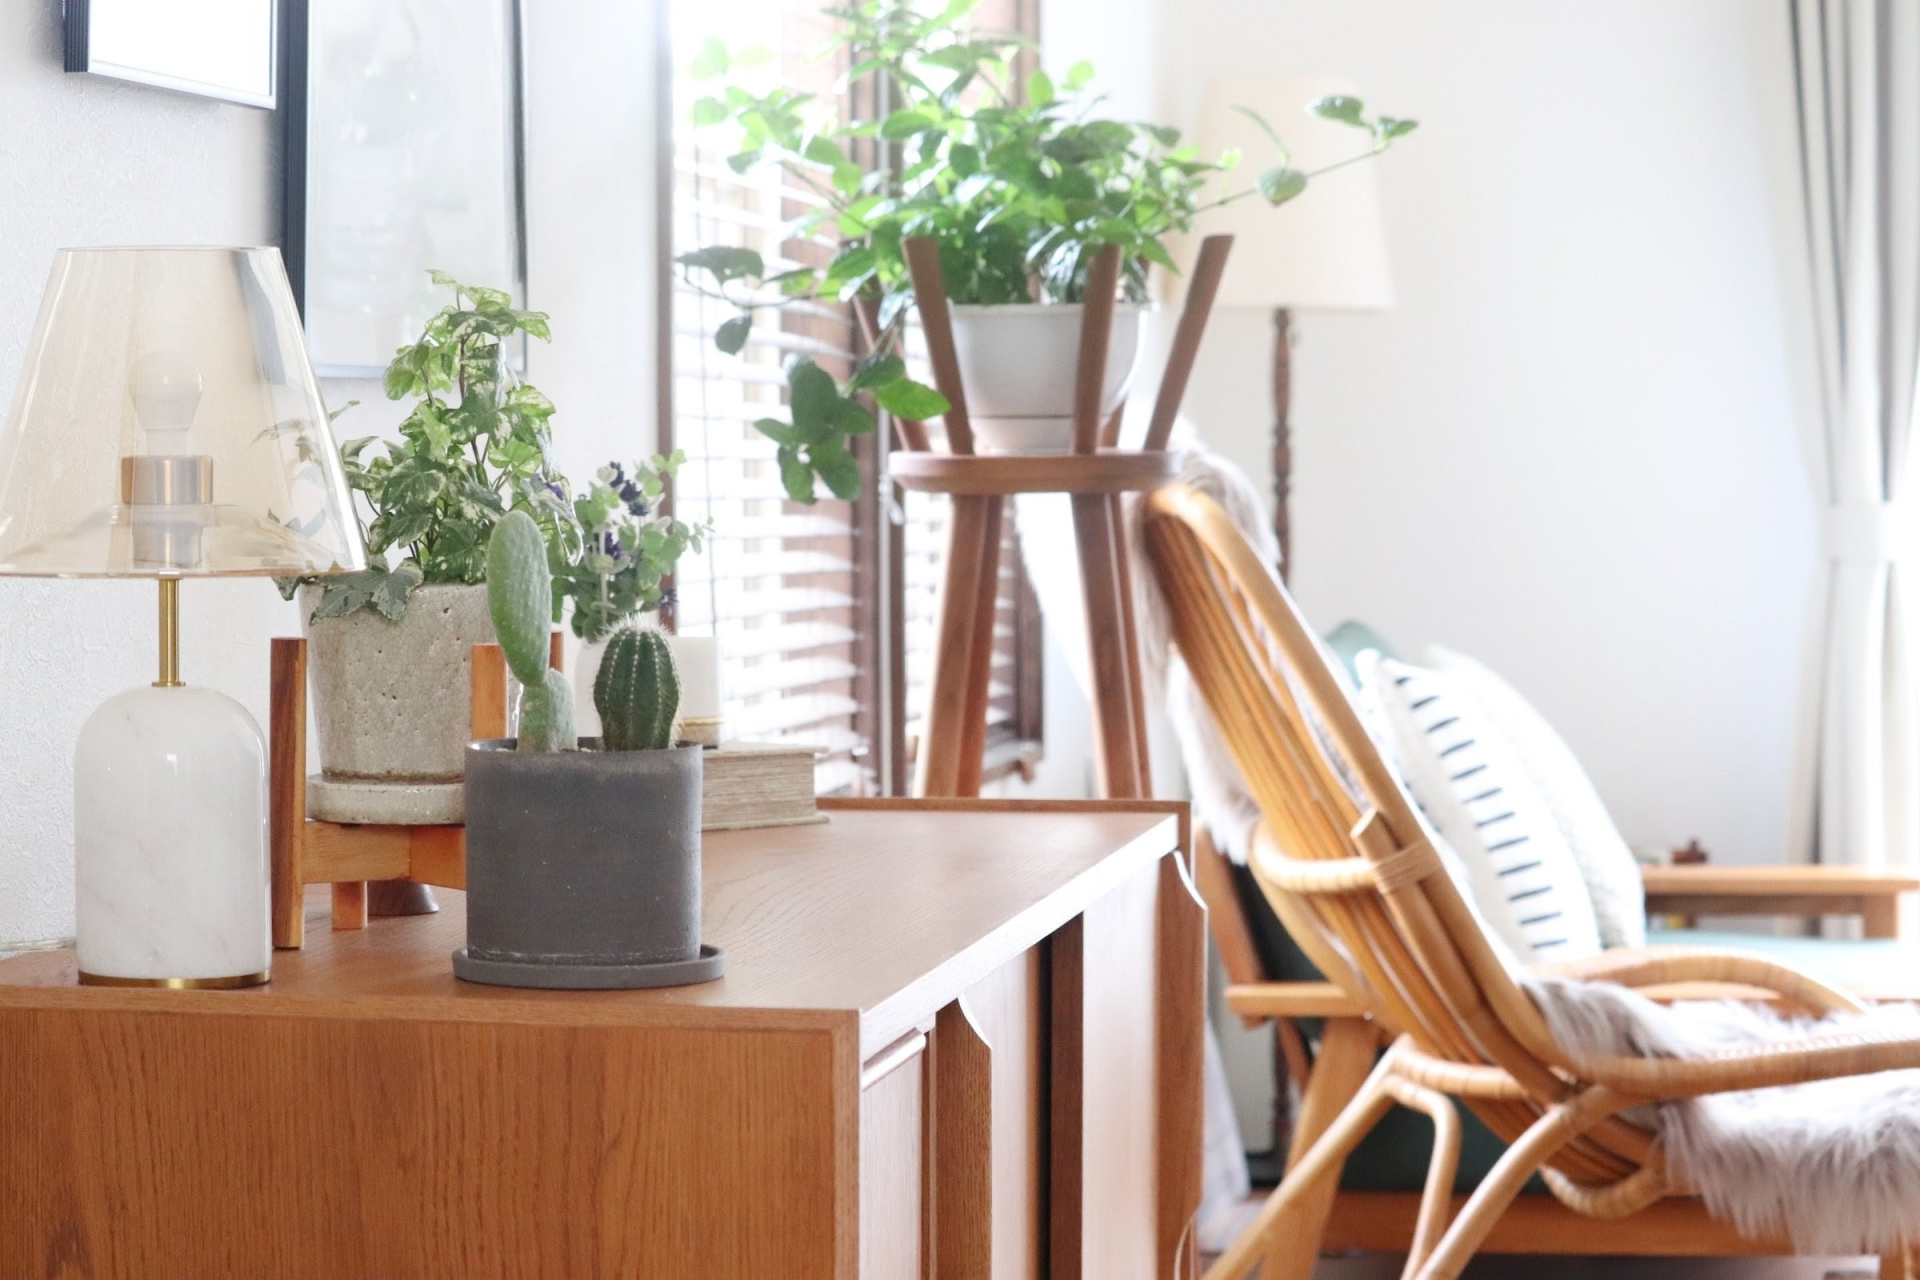
一方で、「住みながらの売却(居住中売却)」におけるホームステージングは、やり方が少し異なります。新しく高価な家具を買い揃える必要はありません。現在お持ちの家具や生活用品を活用しながら、足りなければインテリア小物などを買い足して、以下のような整え方を行います。
✔部屋の中を整理・片付けし、過剰な生活感を抑える
✔必要に応じて家具の配置を変更し、空間の広がりや動線を意識する
✔照明の明るさや色味を整え、部屋全体を明るく演出する
✔観葉植物やインテリア小物をポイントで配置する
その本質は、「長年積み重なった居住者特有の生活履歴」をシンプルに整え直し、誰にとっても心地よく感じられる「スタンダードな空間」に仕立て直すことにあります。
2. 一般社団法人日本ホームステージング協会のデータに見る演出効果
「演出を変えるだけで、本当に効果があるのだろうか?」と思われるかもしれません。ここで、最新の客観的なデータをご紹介します。
一般社団法人日本ホームステージング協会が発表したデータによると、不動産売買における実態として以下のような調査結果が報告されています。
✔成約期間の短縮効果: 不動産売買において、ホームステージングを実施した物件の「73%が成約期間の短縮」につながったと回答。
物件の価値や魅力を適切に伝えるマーケティング手法として、買い手への訴求力が広く認められつつある。
※出典:「ホームステージング白書2025」(一般社団法人日本ホームステージング協会)
このように、日本の住宅市場においても、ホームステージングは売却期間の短縮やスムーズな成約を後押しする有効なアプローチとしてデータに裏付けられています。
3. 「掃除・整理整頓」と「ホームステージング」の違い
「きれいに掃除をして、物を押し入れに隠しておけば十分ではないか」と感じる方もいらっしゃるでしょう。しかし、数多くの内見に立ち会ってきた経験からいうと、「減点を隠す清掃」と「魅力を引き出すステージング」には、買い手側の心理に与える影響に差が出やすいと感じています。
それぞれの考え方の違いを整理してみましょう。
|
項目 |
マイナスを無くす 「掃除・整理整頓」 |
魅力を引き出す 「ホームステージング」 |
|
主な目的 |
汚れやホコリを取り除き、不快感を与えないようにする |
空間の魅力を引き出し、住み心地の良さを連想させる |
|
買主様の意識 |
「手入れが行き届いているか」を確認する |
「自分たちがここに住むとどうなるか」を想像する |
|
評価の視点 |
不満要素を消すための「守り」の準備 |
物件の良さを際立たせる「魅せ方」の工夫 |
買主様が内見で本当に見たいのは、「現在の売り主様の生活」そのものではなく、「これから始まる自分たちの新しい生活」です。
居住中の生活感が強く残っているお部屋では、買主様が「他人のプライベートな空間にお邪魔している」という遠慮を感じてしまい、じっくり見学しにくくなることがあります。また、特定の「生活の癖」や「個人的な趣味嗜好」が目立つと、自分が住んだ時のイメージを重ね合わせづらくなる場合があります。
ホームステージングは、そうした心理的な壁を取り払い、買主様がリラックスして「未来のわが家」として空間をイメージできるように手助けするアプローチなのです。
4. 今日からできる「居住中ホームステージング」5つの実践ステップ
では、実際に住みながらご自宅をステージングする際、どのような手順で進めていけば良いのでしょうか。ご自身でも取り入れやすい具体的な工夫をご紹介します。
ステップ①:パーソナルアイテムの移動(匿名性を高める)
まず取り組みたいのが、家族写真、表彰状、趣味のコレクション、お子様の学校のプリント、個人的なカレンダーなど、「個人やご家族を特定しやすいもの」を一時的に仕舞うことです。
これらが目立つ場所にあると、買主様は「他人の家」であることを強く感じてしまいがちです。ホテルの客室やモデルルームのように、誰もが馴染みやすいスッキリとした空間を目指すことが最初のステップとなります。
ステップ②:収納の「余白」づくり(荷物を減らす)
内見時、買主様は押し入れやクローゼット、キッチン収納の内部も確認されることが多いです。その際、収納内に荷物が隙間なく詰まっていると、実際には十分な広さがあっても「この家は収納が狭いのかもしれない」という印象を与えてしまう可能性があります。
使っていない不用品はこの機会に処分を検討するか、一時的に外部へ移動させるなどして、収納内部にも「2〜3割程度の空間のゆとり」を残しておくことをおすすめします。ゆとりがあることで、「収納力が高い家」という好印象につながりやすくなります。
ステップ③:光と視線のコントロール(配置と照明)
お部屋を広く明るく魅せるためには、視線の抜けと明るさがポイントになります。
・背の高い家具の配置を見直す: 部屋の入り口付近に背の高い家具があると、圧迫感を生みやすくなります。背の低い家具を入り口側に配置し、奥に向かって視界が広がるように工夫すると、空間が広く感じられやすくなります。
✔動線の確保: 内見される方がスムーズに歩けるよう、家具の間の通路を意識して確保します。
✔照明の活用: 内見の際は、昼間であっても家中の照明を点灯させることをおすすめします。影になりやすい部屋の隅にスタンドライトなどを配置して明かりを補うと、お部屋全体が明るく温かい雰囲気になりやすいです。
ステップ④:インテリアのトーンとグリーンの演出
引き算(片付け)が完了したら、ちょっとしたワンポイントで空間の質感を整えます。
✔ファブリックの色調調整: クッションやベッドカバー、ソファカバーなどを、白やベージュ、ライトグレーなどの明るいニュートラルカラーで揃えると、お部屋全体がパッと明るい印象になります。
✔観葉植物の配置: 玄関やダイニングテーブル、洗面台などに小さな観葉植物や生花を添えると、空間に瑞々しさと生活の潤いがプラスされます。
✔ニオイへの配慮: ご家庭固有のニオイ(ペット、お料理、靴など)は、住んでいる本人は気づきにくいものです。内見前には十分な換気を行い、無香料の消臭剤などで整えておくと安心です。
ステップ⑤:水まわりの「清潔感」の演出
キッチン、洗面台、浴室、トイレなどの水まわりは、買主様が特に細かくチェックされるポイントのひとつです。
洗面台周りの普段使いの歯ブラシや化粧品類は極力収納の中に仕舞い、「仕立ての良い新しいタオル」を綺麗に畳んでセットしておくだけでも、まるでホテルのような清潔で洗練された雰囲気を演出しやすくなります。
5. 売り主様からいただく声:「売るのがもったいなくなる(笑)」
「やり方は理解できたけれど、自分の家でどう配置を変えればいいのか分からない」
「一人で片付けや演出まで手が回らない」
そう感じられる方も多いのではないでしょうか。
そんなお悩みにも対応できるよう、空間の見せ方については、認定ホームステージャーのスタッフとも連携して居住中の売却でも、ご自宅の魅力が伝わる見せ方をサポートしています。
「家具の配置を変えて小物を少し添えただけで、自分の家じゃないみたいに素敵になった。」
「こんなに開放的で居心地が良いなら、売りに出すのが少しもったいないような気分になりますね(笑)」
ちょっとした工夫を取り入れてお部屋を整えた売り主様から、ときどきこのようなお言葉をいただくことがあります。
長年暮らしてきた見慣れた我が家だからこそ、ご自身ではそのポテンシャルに気づきにくいものです。しかし、第三者の視点で魅力的にしつらえ直されたお部屋を目にすると、売り主様ご自身が「我が家の魅力」を再発見されます。売り主様ご自身が「良い家だな」と改めて実感できるお部屋は、内見に訪れる買主様にとっても、きっと魅力的に映るはずです。
6. まとめ:大切な資産の魅力を最大限に伝えて売却するために
中古住宅の売却は、単に「不動産という物件を取引する」だけではありません。これまで大切に住み繋いできたお部屋の魅力を、次に住まわれる方へ丁寧にバトンタッチしていくプロセスだと考えております。
特に住みながら売却を進める場合、ホームステージングは「大きな費用をかけずとも、工夫次第で物件の印象を大きく高められる有効な選択肢」となります。
✔自分たちの暮らしを整理しながら、上手に内見対応をしたい
✔客観的な視点で自宅の魅力を引き出してほしい
✔ポータルなどの写真掲載の段階からしっかりと反響を獲得したい
このようなお悩みやご要望をお持ちの方は、ぜひお気軽にご相談ください。
個人エージェントだからこそできるフットワークの軽さと丁寧なヒアリング、そしてホームステージャーをはじめ必要であれば専門ネットワークを結集し、売り主様の状況に合わせた最適なお手伝いをさせていただきます。
皆様の大切な資産をご納得のいく形で次へ繋げられるよう、全力でサポートいたします。ご相談はメールでお気軽に。
※ホームステージャーとの連携は無料(条件あり)ですが、別途小物等の購入に関しては実費ご請求させていただきます。
福岡で失敗しない不動産売却 ―流れ・タイミング・成功のポイントー
ご自宅の住み替えや相続したご実家の売却は、人生の中でも特に大きなイベントです。全国的に見ても需要が旺盛な福岡都市圏ですが、市場の変化や物件種別(マンション・戸建て)ごとの特性を押さえておかなければ、資産価値を十分に活かせないこともあります。
本コラムでは、不動産エージェントの視点から、売却の基本フロー、福岡の市場実情と売り時、失敗しないポイントをコンパクトに解説します。
1. 不動産売却の7ステップ(期間目安:3〜6ヶ月)
売却手続きの全体像を把握しておくことで、見通しを持って準備を進められます。
【1.準備・相場調査】
【2.査定依頼・エージェント選定】
【3.媒介契約】
【4.売却活動・内覧】
【5.売買契約】
【6.決済準備】
【7.引き渡し・確定申告】
1. 準備・相場調査
ポータルサイト等で近隣相場を確認。住み替えはローン残債の確認、相続実家は名義変更(相続登記)の確認からスタートします。
2. 査定依頼・エージェント選定
机上査定と訪問査定を活用。「査定価格の高さ」だけでなく、査定額の根拠と明確な販売戦略を提示できる担当者を選びましょう。
3. 媒介契約の締結
不動産会社と「専任媒介」「専属専任媒介」「一般媒介」のいずれかを締結します。戦略的な販売を狙うなら、報告・連携が密に行える専任・専属専任が主流です。
4. 売却活動・内覧
レインズやWeb、チラシ等で宣伝を開始。購入検討者の内覧に備え、室内を明るく清潔に整えます。
5. 売買契約
購入申込を受け、価格や引き渡し時期を交渉。合意後、手付金を受け取り契約を締結します。
6.決済準備
引っ越し、既存ローンの完済手続き、相続実家の不用品処分や境界確認(確定測量)を進めます。
7. 引き渡し・確定申告
残代金の受領、所有権移転登記、鍵の引き渡しで完了。翌年2〜3月に確定申告を行います。
2. 福岡市及び近郊の市況と最適な売り時
福岡都市圏の市場実情
福岡市および近郊エリア(春日・大野城・糸島・糟屋郡等)の不動産市場は、全国的に見ても堅調です。
高い需要維持:地下鉄空港線・七隈線沿線やJR駅徒歩圏の利便性が高い地域は需要が旺盛です。
二極化と金利動向: 一方で、好立地物件と郊外・築古物件で二極化が進みつつあります。また、住宅ローン金利の動向により、相場から乖離した強気すぎる価格設定は成約に時間がかかる傾向があります。
物件種別ごとの傾向
中古マンション:地下鉄沿線や天神・博多・西新・姪浜などの人気エリアは足が速く、築20年以内の需要が集中。築古でも立地が良ければリノベーション素材として高い需要があります。
中古戸建て・土地: 郊外住宅地の戸建ては実需ファミリー層が中心。相続実家等の広い土地は、解体して更地売却するか建物付きで売却するかの見極めと「境界明示」が重要になります。
今売るべき?おすすめの売却タイミング
1. 需要が高まるシーズン(1月〜3月)
新生活シーズンの1月〜3月は買主の動きが最も活発になります。この時期に引き渡すためには、前年の10月〜11月頃からの準備開始がベストです。
2. ローン金利が本格上昇する前
買主の購買力が十分に維持されている「今の相場環境」を活かすことが高値売却のカギです。
3. 相続から3年以内のタイミング
相続実家の売却では「空き家の3,000万円特別控除」などの税制特例が使える期限(相続発生から3年経過する年の12月31日まで)を念頭にスケジュールを組みましょう。
3. エージェントが教える成功のためのワンポイント
マンション:「管理体制(修繕積立金の積立状況や大規模修繕履歴)」の情報を事前に整理。他部屋との差別化のため内覧時の第一印象(玄関・バルコニーなどの清潔感)を徹底しましょう。
戸建て・相続実家: トラブル防止のため「境界標の確認・確定測量」を早めに手配。築古戸建てはインスペクション(建物状況調査)を活用すると買主の不安を払拭でき、無駄な値下げ交渉を防げます。
4. 最新エビデンス・参照データまとめ
1. 地価動向データ(福岡市・福岡県)
2026年都道府県地価調査(基準地価・2026年9月発表):福岡市の住宅地変動率は前年比+5.5%(都道府県庁所在地別で全国4位)、商業地変動率は前年比+8.1%(同5位)となり、14年連続で上昇。
2026年公示地価(2026年3月発表): 福岡市の住宅地平均価格は前年比+7.0%の上昇を記録。
2. 成約・売り出し相場(福岡市)
売出価格の中央値(2026年時点):中古マンション 約3,190万円(㎡単価約48.6万円)、中古戸建て 約4,180万円。
3. 制度・税制特例
相続登記の義務化:2024年4月1日施行(不動産登記法改正)。相続取得を知った日から3年以内の申請が義務化。
空き家の3,000万円特別控除:一定要件を満たす相続空き家・土地の売却時、譲渡所得から最大3,000万円控除(適用期限や耐震・解体要件要確認)。
「家を買う」から「資産を育てる」へ。 福岡で実践する「半住半投」の住宅戦略とは?
なぜ今、住宅購入に「出口」が求められるのか?
「マイホームは一生に一度の買い物」「終の棲家(ついのすみか)として大切に住み続ける」——。ひと昔前まで一般的であったこの住宅観に、近年変化の兆しが見られます。
不動産エージェントとしてご相談をお受けする中で、特に30代〜40代の一次取得者層を中心として、次のようなお悩みをうかがう機会が増加しています。
•「10年後、15年後に家族構成が変わった際、スムーズに住み替えができるだろうか」
•「もし転勤や親の介護で引っ越すことになった場合、賃貸に出せる物件なのだろうか」
•「住宅ローンに縛られるのではなく、将来の選択肢(売却・賃貸)がある買い方をしたい」
こうした背景から注目されているのが、住宅を「実質的な住まい(住)」でありながら「将来の資産価値(投)」としても捉える「半住半投(はんじゅうはんとう)」というアプローチです。
自宅としての快適性を担保しつつ、将来的に「売る(リセール)」「貸す(賃貸)」といった「出口戦略」を柔軟に選択できる家選び。とりわけ、人口増加傾向や都市再開発が続く「福岡市およびその周辺エリア」においては、この半住半投の考え方を取り入れることで、住宅購入における将来リスクを抑えつつ選択肢を広げられる可能性が高まります。
本コラムでは、福岡エリアの最新市場データや金利動向を踏まえ、不動産エージェントの視点から「半住半投」のメリット・デメリット、および物件選びのポイントをわかりやすく解説します。
1. 「半住半投」とは? 低金利と実住メリットを活用した住宅アプローチ
「半住半投」とは、半分は自身や家族が快適に暮らすための「自宅」、もう半分は将来の資産価値や収益性を見据えた「投資的視点」を兼ね備えた購入スタイルを指します。
一般の不動産投資(収益物件の購入)と大きく異なる点として、「居住用住宅ローン(団体信用生命保険付き)」を活用できることがあげられます(※条件があります)。
住宅ローンの利点と最新の金利動向
投資用不動産ローンの金利が一般的に2%前後〜5%前後とされるのに対し、居住用住宅ローンは相対的に低金利で融資を受けることが可能です(2026年10月現在)。
日本銀行の金融政策決定会合(2024年3月のマイナス金利解除およびその後の追加利上げ等)を経て、大手邦行やネット銀行の基準金利・優遇金利は見直しが進んでいます。住宅金融普及協会の調査等によると、2026年現在における変動金利の適用金利帯は主要ネット銀行や都市銀行で0.9%〜1.5%前後、固定金利(フラット35等)で3.83%で推移しており、過去の歴史的基準と比較してもなお低い水準にあると言えます。
また、万が一の事態に備える団体信用生命保険(団信)が適用されるほか、要件を満たせば住宅ローン控除(住宅借入金等特別控除)による税制上の優遇措置を受けることが可能です。
仮に購入後10年〜15年が経過した際、購入価格に近い水準で売却できた場合、その間に返済した住宅ローンの元本分は実質的な資産蓄積(貯蓄と同等の効果)となっていたと捉えることができます。住居費の全額が掛け捨てになりやすい賃貸住宅と比較して、中長期的な自己資本形成において有利に働くケースがあると考えられます。
2. 福岡市および近郊エリアが「半住半投」に適しているとされる理由
すべての地域で半住半投が成立するわけではありません。出口戦略を機能させるためには、「継続的な住宅需要」と「地域の将来性」が重要な要素となります。その観点において、福岡市およびその周辺エリアは比較的条件が整った地域の一つと考えられます。
① 政令指定都市トップクラスの人口増加
総務省発表の「住民基本台帳に基づく人口、人口動態及び世帯数調査」および福岡市総務企画局の統計資料によると、福岡市は政令指定都市の中でトップクラスの人口増加率・転入超過数を維持しています。特に10代〜30代の若年層割合が高く、単身者・ファミリー層双方の住宅需要(購入・賃貸)が強固であることが指摘されています。
② 天神ビッグバン・博多コネクティッドによる雇用と居住需要の創出
福岡市が進める都市再開発促進事業「天神ビッグバン」および「博多コネクティッド」により、中心部において最新鋭のオフィスビル建設や既存建物の更新が相次いでいます。これにより先進企業の拠点進出や雇用の創出が進み、都心近接エリアにおける住宅ニーズの下支えとなっていると分析されています。
③ 交通インフラの拡充と沿線価値の変化
2023年3月に開業した地下鉄七隈線の博多駅延伸は、市内の利便性を大きく向上させました。従来の「地下鉄空港線」沿線に加え、七隈線沿線(薬院、六本松、城南区エリアなど)の利便性が高まったことで、住宅需要の選択肢が分散・拡大しました。さらに、空港線と直通運転を行うJR筑肥線沿線(今宿、九大学研都市など)においても職住近接を重視する層の需要が見られます。
3. 「半住半投」の主なメリット
不動産エージェントの観点から整理される「半住半投」の主なメリットは以下の3点です。
メリット①:将来のライフイベントに対する柔軟性
急な転勤、転職、家族構成の変化、親との同居など、ライフステージの変化に応じて必要な住環境は変化します。出口戦略(売却・賃貸の可能性)を考慮した物件選びを行っておくことで、将来的に「適正な相場価格で売却する」あるいは「賃貸に出して家賃収入を得る」といった選択を取りやすくなります。
メリット②:住みながら資産を形成できる可能性
適切な立地や条件の物件を選択できた場合、築年数が経過しても資産価値が維持されやすい(あるいは地域再開発等の恩恵を受けて上昇する)ケースが存在します。売却時に譲渡益(キャピタルゲイン)が発生した場合は、次の住み替え資金や将来の生活資金に充当することが期待できます。
メリット③:住宅優遇制度によるコストの低減
投資用不動産の取得と比較して、居住用物件では低金利の住宅ローンや税制優遇(住宅ローン控除)を活用できるため、月々の住宅関連支出を抑えつつ一定の居住空間を確保しやすい仕組みとなっています。
4. 把握しておくべきリスクと留意点
一方で、「投資的側面」を持つ以上、予測不可能なリスクやデメリットも存在します。購入検討時には以下の点に留意することが推奨されます。
留意点①:個人の嗜好(こだわり)と市場性のバランス
自己の趣味性や特殊なこだわりを最優先にした物件は、将来の出口において買い手や借り手を選びやすくなる可能性があります。
例えば、駅から距離のある立地に建てられた特殊な間取りの住宅や、個性が強すぎる内装デザインなどは、居住者本人の満足度が高くても、売却・賃貸時にはターゲットが限定される傾向があります。半住半投を念頭に置く場合、「一般市場で受け入れられやすい普遍的な使いやすさ(客観的な需要)」を意識することが有効とされています。
留意点②:金利上昇および市場価格の変動リスク
金融政策の変化に伴い、今後住宅ローンの適用金利(特に変動金利)が上昇する可能性があります。金利上昇は月々の返済額増加に直結するため、返済計画には余裕を持たせておくことが必須です。
また、不動産市場全体の景気変動や供給過多により、将来的な売却価格が購入時の想定を下回るリスク(含み損リスク)も否定できません。
留意点③:住宅ローンにおける「賃貸化」の規約とルール
「住まなくなったからそのまま賃貸に出す」という対応には注意が必要です。原則として居住用住宅ローンは「購入者本人の居住」を融資条件としています。
転勤等のやむを得ない事情がないまま無断で第三者に賃貸した場合、契約違反となり融資条件の変更や一括返済を求められるリスクがあります。賃貸化を検討する際は、取扱金融機関への事前相談や投資用ローンへの切り替え手続き等が必要になる場合があります。
5. 福岡エリアにおける「出口に強い」物件選びのポイント
福岡市およびその近郊において半住半投を検討する際、指標とされる主なチェックポイントを5点に整理します。
ポイント①:「駅徒歩8分以内」と「沿線特性」の把握
不動産の資産保持率において「駅からの距離」は重要な要素とされています。
•地下鉄空港線沿線:天神・博多・福岡空港への利便性が高く、比較的安定した需要が見込まれる傾向にあります。
•地下鉄七隈線沿線:博多駅延伸以降、利便性向上に伴い注目度が高まっているエリアとされています。
•JR筑肥線沿線:都心部へのアクセス性を持ちながら、比較的取得コストのバランスを取りやすいエリアとして検討対象となります。
いずれのエリアにおいても、売却時・賃貸時の流動性を考慮する場合、「駅徒歩8分以内(できれば5分以内)」が一つの目安として提示されることが多く見られます。
ポイント②:需要層の厚い「2LDK〜3LDK(50㎡〜70㎡)」
半住半投において対象となりやすいのは、単身・DINKSから少人数ファミリーまで幅広い層が利用できる50㎡〜70㎡前後の2LDK〜3LDKとされています。極端に広すぎる物件や狭すぎる物件と比較して、売買・賃貸市場における流動性が高い傾向があります。
ポイント③:マンションの「管理状態」の確認
中古マンションの維持管理状態は、将来の価値保存に影響を与えます。
•長期修繕計画に基づき適切な改修が行われているか
•修繕積立金の積立状況が極端に不足していないか
•管理組合の運営状況が健全か
購入前に不動産会社やエージェントを通じて「重要事項調査報告書」等を確認し、管理状態を精査することをおすすめします。
ポイント④:汎用性と現代的デザイン
リノベーションやリフォームを行う場合、例えば「Japandi(ジャパンディ:北欧デザインと和の要素を融合させたスタイル)」のように、シンプルで清潔感があり、幅広い年齢層に受け入れられやすいデザインを採用することで、将来的な客付け(売買・賃貸)においてプラスに作用する可能性があります。
ポイント⑤:適正価格(相場)での取得
半住半投の成否は「購入時の価格妥当性」に大きく左右されます。周辺の直近成約事例や地価公示などの客観的データを基に、市場相場から乖離した高値での取得を避けることが重要です。
6. まとめ:住まいを「消費」から「資産」に変えるために
住宅購入は、人生で最も大きなお金が動く決断です。だからこそ、「暮らす楽しさ」や「快適さ」という心理的な満足感だけに頼るのではなく、「いざという時にどう出口を迎えるか」という理性的な視点(投資視点)を組み合わせることが重要になります。
「半住半投」とは、決して投資的な儲け話を狙うことではありません。
「万が一の環境変化があっても、住まいが自分や家族の足を引っ張らない状態をつくる」という、賢いリスクヘッジの生き方なのです。
福岡市およびその近郊エリアは、全国的にも恵まれた成長ポテンシャルを持っており、正しく物件を選べば「半住半投」を非常に高い確率で成功させることができる地域だと思います。
「自分が暮らして心から快適と思えるか」という居住性と、「第三者から見て買いたい・借りたいと思えるか」という客観的な価値。この2つの円が重なるベストな住宅を、最新の市場データと地域の特性を熟知した信頼できる不動産エージェントと共にじっくり探し出してください。
あなたの住宅購入が、単なる「消費」ではなく、将来の人生をより自由に、豊かにするための「価値ある資産形成」となることを応援しています。
※本コラムで参照・引用したデータ等は各種WEBサイトや公表資料によるものです。
転載ミスや読み違い等ありましたらご容赦ください。
全国的に人口減!2025年国勢調査から見る 福岡市・近郊エリアの住まいと不動産のこれから。
総務省が公表した2025年国勢調査のデータによると、日本全体が本格的な人口減少の局面を迎えていることが改めて明らかになりました。東京都を除く46道府県で人口が減少に転じており、将来の住宅需要や街の姿について不安を感じている方も多いのではないでしょうか。
しかし、この「全国的な人口減」という大きな波のなかで、少し異なる動きを見せているのが福岡市およびその周辺都市です。
福岡市の人口は前回調査から約5万1,500人増加し、約166.4万人となりました。人口増加率は21大都市(政令指定都市+東京都特別区部)の中で全国1位(3.2%増)を記録しています。九州内や全国から人や活気が集まる「地域の拠点」として、今もなお独自の成長を続けています。
この統計データを踏まえ、福岡市とその近郊エリアで今後住宅にかかわる市場にどのような変化が予想されるのか、不動産エージェントの視点から5つのテーマに分けて分かりやすく解説します。
1. 不動産価格への影響 ── 「価格の維持」と「エリアによる二極化」
全国的な人口減少は、住まいの買い手が減ることで不動産価格を下げる要因になりやすいと言われています。しかし、福岡都市圏のように人が集まり続けている地域では、価格が急激に下がりにくい環境が続くと見込まれます。
都市部マンション:底堅い需要と価格の高止まり傾向
福岡市中心部(中央区・博多区・東区)は人口増加率が4〜5%台と高く、住まいを探す方が絶えません。また「天神ビッグバン」や「博多コネクティッド」といった街の再開発が進んでいることに加え、建築資材や人件費の上昇も影響しており、新築分譲マンションの価格は高めでの推移が予想されます。これに伴い、人気の高い駅近くの中古マンションも価値が落ちにくく、価格が安定して推移する可能性が高いと考えられます。
周縁部・戸建てエリア:二極化が進む可能性
一方で、同じ福岡都市圏であっても、エリアごとの差(二極化)が出やすくなると見られます。地下鉄沿線やJR鹿児島本線などの主要な駅の近く(春日市、大野城市、福津市、新宮町など)は人口を維持しやすいため、不動産の価値も比較的安定して推移すると期待されます。
しかし、駅からバス移動が必要な旧住宅地や、将来的に交通インフラの維持が難しくなるような周縁エリアでは、空き家が増えたり地価が落ち着いていったりする傾向が少しずつ現れるかもしれません。
【根拠データ】
•総務省「2025年国勢調査」: 福岡市人口 約166.4万人(前回比+約5.15万人、増加率3.2%で大都市1位)。中央区(約5.2%増)、博多区(約4.8%増)、東区(約4.1%増)と中心部の伸びが顕著。
•国土交通省「2026年地価公示」: 福岡市および近郊主要駅周辺の住宅地価は継続して上昇傾向。
2. 住宅エリア評価への影響 ―「利便性重視の都心」と「暮らしやすさ重視の近郊」
住む人の暮らし方や世帯の形の変化によって、人気の集まるエリアの基準にも少しずつ変化が見られます。
福岡市中心部:単身・共働き層に人気の「都心回帰」
福岡市内では、人口の増え方以上に「世帯数」が増加しています(5年間で約5.3万世帯増)。これは一人暮らしや夫婦二人などの小規模な世帯が増えているためです。職場の近くで時間を有効に使いたい単身者や共働き(DINKS)層が増えたことで、中心部のコンパクトなマンションや賃貸物件の評価は今後も高く維持されそうです。
市外近郊エリア:子育て世代に選ばれる「アクセスと広さのバランス」
福岡市中心部の住宅価格が高めになっていることから、小さなお子様がいるファミリー層などでは「暮らしやすくて通勤もしやすい郊外」に目を向ける方が増えています。
特に以下のエリアは、福岡市へのアクセスと子育て環境のバランスが良く、住み替え先として根強い人気を集めています。
•南側エリア(春日市、大野城市、筑紫野市など): JRと西鉄の2路線が利用でき、福岡市南区や早良区周辺からの住み替え先として人気。
•東側エリア(新宮町、古賀市、福津市など): 区画整理された美しい街並みと大型商業施設があり、若いファミリー層に親しまれている。
•西側エリア(糸島市、福岡市西区九大学研都市など): 豊かな自然環境と都市へのアクセスの良さが両立しており、在宅ワークを取り入れる方などに人気。
【根拠データ】
•総務省「2025年国勢調査」: 福岡市の世帯数は約88.3万世帯(1世帯あたりの人数は1.88人に減少、単身化が進行)。
•自治体公表データ: 春日市(人口約11.1万人)、大野城市(人口約10.3万人)など周辺都市でも人口規模が安定して維持されている。
3. 都市機能の整備への影響 ── 住みやすいエリアへの機能集約
日本全体で人口が減っていくと、道路や水道などの公共インフラを維持するための行政コストが課題になってきます。そのため、これからの街づくりにも変化が出てくると予想されます。
コンパクトな街づくりの推進
行政は、生活に必要なお店や病院、福祉施設、交通網を主要な駅や幹線道路の周辺に集める「コンパクトシティ」の取り組みを進めています。これにより、サービスが充実した「拠点となる駅の周辺」と、そうでないエリアとの間で、生活のしやすさに少しずつ差がついていく可能性があります。
民間企業の投資の集中
商業施設やマンションを建てる企業側も、将来にわたって利用者や需要が期待できるエリアへ優先的に資金を投資するようになります。九州の中心地である福岡都市圏は、今後も商業施設やオフィス、住まいの整備が優先的に行われやすい地域と言えそうです。
【根拠データ】
•国土交通省「立地適正化計画制度」: 福岡都市圏の各自治体(福岡市、春日市、筑紫野市等)で居住誘導区域や都市機能誘導区域の設定・運用が進行中。
4. 住宅取得マインドへの影響 ―「資産価値」と「将来の安心」を重視する傾向へ
人口減少のニュースに触れる機会が増えたことで、家を探す方の考え方や意識にも変化が見られます。
「将来売りやすい・貸しやすいか」を意識する買い手が増加
「どこで家を買っても将来安泰」という時代ではなくなったからこそ、「将来もし引越すことになっても売れるか、あるいは賃貸に出せるか」というリセールバリュー(再販売価値)を重視して物件を選ぶ方が増えています。
住宅ローン金利と価格を踏まえた「堅実な選択」
金利の動きや物件価格とのバランスを考え、無理なローンを組むリスクを避ける傾向が強まっています。「少し狭くなっても資産価値が落ちにくい駅近くを選ぶ」「郊外であっても駅から近い中古マンションをリノベーションして賢く暮らす」といった、具体的で現実的な住まい選びが好まれるようになってきています。
【根拠データ】
•住宅金融支援機構「住宅ローン利用者調査」等: 住宅購入時の理由として「資産価値の維持」「将来の売却・賃貸可能性」を考慮する回答割合が上昇傾向。
5. その他の影響 ― 海外からの需要と広域での役割
2025年の国勢調査では、全国的に外国人の居住者が過去最多(約384万人)となったことも注目されています。
賃貸・売買市場のグローバル化
福岡市でもIT関連の人材や留学生など、海外から来て暮らす方が増えており、都心部の賃貸需要を支える要素の一つになっています。また、アジアの主要都市に近い地理的なメリットもあり、海外投資家からの注目度も比較的高い状態が続いていると考えられます。
九州内でのヒト・モノの集積
福岡都市圏に人が集まる現象は、九州の他の地域からの流入に支えられている面もあります。これは福岡の不動産市場にとって力強い追い風ですが、長期的には九州全体の経済や活力をどう維持していくかという視点も大切になっていきます。
【根拠データ】
•総務省「2025年国勢調査」: 全国の外国人人口は約384万人(前回比約38%増)。福岡市内の外国人住民数も着実に増加傾向。
•総務省「住民基本台帳人口移動報告」: 福岡県・福岡市は転入超過(入ってくる人の方が多い状態)を継続中。
最後にーこれからの時代に「不動産エージェント」が大切にしたい役割
2025年の国勢調査は、日本全体の人口減少という現実と、福岡都市圏のように人が集まるエリアの強さを同時に示してくれました。
このような変化の大きい時代だからこそ、家を売ったり買ったりする際の「不動産エージェント(担当者)」の役割は、これまで以上に重要になってくるのではないでしょうか。
かつてのように「どこを買っても将来値上がりする」という時代ではありません。同じ福岡都市圏であっても、10年後・20年後に「暮らしやすさが維持される街」と「そうでない街」の差が少しずつ出てくる可能性があります。だからこそ、私たち不動産エージェントには、単に物件をご紹介したり手続きを行ったりする以上の例えば以下のようなサポートが求められているのだと思います。
•データと客観的な視点に基づくアドバイス: 人口の動きや自治体の街づくり計画などのデータをもとに、その物件が持つ将来の可能性や注意点をわかりやすくお伝えする。
•一人ひとりの暮らしに合わせた提案: 金利やご予算のご不安に寄り添いながら、「都心でコンパクトに暮らす」「郊外でゆったり暮らす」など、お客様それぞれのライフプランに合った選択肢を一緒に考える。
•将来を見据えた安心のパートナー: 今のお住まいの売買だけでなく、将来の住み替えや相続まで視野に入れた、末永いご相談相手として伴走する。
情報が簡単にたくさん手に入る時代だからこそ、あふれる情報の中からご自身にとって本当に必要なことを見極めるのは簡単ではありません。しかし、全国的に人口が減っていく時代においても、正しい情報と見通しをもって選べば、満足のいく住まい選びや資産づくりは十分に可能です。皆様が将来にわたって安心して笑顔で暮らせるよう、信頼できるパートナーとして寄り添い続けること―それこそが、これからの時代における不動産エージェントの本当の役割だと考えています。
※本コラムで参照・引用したデータ等は各種WEBサイトや公表資料によるものです。
転載ミスや読み違い等ありましたらご容赦ください。
地価も金利も上がる時代、福岡で家を買うなら「予算配分」を考えよう ― 2026~2027年、ムリのない住宅取得を考える ―
「福岡市内で家を買いたいけれど、最近は住宅価格が高くなった」
「これから住宅ローンの金利ももっと上がるのではないか」
2026年、住宅購入を考えている方からすると、気になる材料がいくつも出てきています。
土地価格は上昇を続けていますし、これまでの低金利を前提とした住宅ローン環境にも変化が見え始めました。
では、これから福岡市とその近郊で家を買う人は、住宅購入をどう考えればいいのでしょうか。私は、いままでの住宅購入の常識をリセットして、「限られた予算を、どこに使うのか」という考え方にシフトしていくことが、これまで以上に重要になると思っています。
福岡の地価は上昇中。ただし、上昇率は鈍化している
2026年9月、福岡県が「令和8年度福岡県地価調査」を公表しました。
県内の住宅地は前年比2.1%の上昇となり、10年連続で上昇しています。
ただし、前年の上昇率は2.7%でした。
福岡市についても、2026年度の住宅地は前年比5.5%上昇しましたが、前年の7.2%からは上昇幅が縮小しています。
つまり、福岡の住宅地は依然として値上がりしているものの、「上昇が続いている」ことと「上昇の勢いがそのまま続いている」ことは別だということです。
福岡市の住宅地平均価格は23万800円/㎡。
区別に見ると、中央区50万9,200円/㎡、早良区27万5,900円/㎡など、同じ福岡市内でも価格水準には大きな差があります。
近郊にも差があります。
2026年度の住宅地変動率は、粕屋町6.6%、福津市4.5%、糸島市4.3%、春日市4.2%、大野城市4.0%などとなっています。
一方、筑紫野市は1.0%、宗像市1.2%、小郡市1.3%。
「福岡市内は高く、郊外は安い」という単純な構図ではなく、どの地域で、どのような住宅需要があるのかによって価格の動きも違うことが分かります。
これから家を探す人にとっては、行政区分だけでなく、通勤・通学、買い物、交通手段などを含めた「生活圏」で考えることが重要になってきます。
そして、もう一つ大きく変わったのが金利です
地価と並んで、住宅購入を考えるうえで無視できないのが住宅ローン金利です。
2026年9月18日、日本銀行は金融政策決定会合で政策金利を0.25ポイント引き上げ、無担保コールレートを1.25%程度とすることを決定しました。
住宅ローン金利は日銀の政策金利と一対一で連動するわけではありません。変動金利と固定金利でも仕組みが異なります。
それでも、住宅ローンを取り巻く環境が変化していることは、購入を考える人にとって意識しておきたいところです。
例えば、福岡銀行の2026年9月の住宅ローン基準金利は、変動金利3.725%。一定の条件を満たした場合の優遇金利は1.525%となっています。
一方、長期固定金利型のフラット35では、2026年9月、返済期間21年以上35年以下・融資率9割以下の場合、最も多い金利が年3.460%でした。
もちろん、実際に適用される金利は金融機関、借入条件、融資率などによって異なります。大切なのは、具体的な金利の数字そのものよりも、
「今の低い金利が、住宅ローンの返済期間中ずっと続くとは限らない」という前提で資金計画を考えることです。
「金利が上がる前に買う」より、金利が上がっても困らない買い方を
金利が上がると、「今のうちに買ったほうがいいのでは?」と考える方もいるでしょう。
しかし、住宅は数千万円単位の買い物です。
少し金利が低いタイミングで購入できたとしても、そのために予算を大きく超える住宅を購入してしまえば、元金そのものが大きくなります。
反対に、金利が多少上昇したとしても、借入額を抑え、家計に余裕を残しておけば対応できる可能性があります。
ですから私は、
「金利が上がる前に急いで買う」より、「金利が上がっても返済できる金額で買う」
という考え方が大切だと思っています。
変動金利を選ぶ場合も、現在の金利で返済できるかだけではなく、金利が上昇した場合の家計まで確認しておく。
固定金利を選ぶ場合も、金利上昇リスクを抑えられる一方で、当初の返済負担がどうなるのかを確認する。
「変動か固定か、どちらが正解か」ではなく、自分の家計がどこまで金利変動に耐えられるかを考えることが大切です。
住宅予算は「借りられる金額」ではなく「暮らし続けられる金額」
ここからが、これから住宅を買う方にとって一番大切なところです。
住宅ローンの審査に通る金額と、無理なく返済できる金額は同じではありません。
住宅を購入すると、ローン以外にもお金がかかります。
戸建てなら固定資産税、火災・地震保険、外壁や屋根、給湯器などの修繕費。
マンションでも固定資産税はもちろん、管理費、修繕積立金、駐車場代など。
さらに子どもの教育費、車の買い替え、旅行や趣味、老後資金などの費用も準備しておく必要があります。
そこで住宅予算を考えるときは、
「いくら借りられるか」ではなく、「住宅にかける費用をいくらまでにしたら、これからの生活を維持できるか」
から考えてみてください。
ここでいう住宅費はローン返済額だけではありません。
購入時の諸費用や前述した税金、保険、維持管理費まで含めた「住まいにかかるお金」として考えることが大切です。
現場で感じるのは「希望条件を全部叶えようとすると予算が合わなくなる」という現実
実際に住宅購入の相談を受けて現在の市場動向をお伝えすると、皆さん大体ため息をつかれます。物件価格上昇と住宅ローン上昇が主な要因で、それまで思い描いていた「夢」と現実との乖離に直面するからです。
それは、住宅購入そのものの希望が無理になったというより、
これまで普通に考えられていた条件を全部組み合わせると、予算とのズレが生じやすくなった
ということです。
例えば、
「福岡市内」
「駅徒歩15分以内」
「新築戸建て」
「4,000万円前後」
「駐車場2台」
「90㎡以上」
といった条件です。
一つひとつを見ると、どれも現実離れした無理な希望ではありません。
ところが、これを全部叶えようとすると、土地価格や建築費の影響を受け、予算に収まりにくくなります。
実際の相談でも、希望条件をお聞きして物件を探していくと、どうしても予算との間にズレが出てくることがあります。
そんなとき、私は「では、どの条件なら外せますか?」という聞き方ではなく
「この中で、一番大切なのはどれでしょうか?」とお聞きして
一緒に考えてもらうようにしています。
例えば、
「子どもの学校区は変えたくない」
のであれば、エリアは優先する。
「夫婦ともに通勤時間を短くしたい」
のであれば、駅からの距離を優先する。
「休日は家でゆっくり過ごしたい」
のであれば、多少駅から離れても広さを優先する。
「新築にはそれほどこだわらない」
のであれば、中古住宅まで広げることで選択肢が増えるかもしれません。
こうしてお話をしていくと、最初は「全部必要」だと思っていた条件の中にも、
「なくてもいいもの」
「できれば欲しいもの」
「これは譲れないもの」と
と整理されてきます。
これは、条件を削って我慢するという話ではありません。
限られた予算の中で、そのご家族にとって大切なものを明確にする作業です。
私は、ここに不動産エージェントが一緒に考える意味があると思っています。
住宅選びは「予算配分」と考える
例えば4,000万円の予算を設定するとします。
その4,000万円を、
「駅から近いこと」
に多く配分するのか、
「土地の広さ」
に配分するのか、
「新しい建物」
に配分するのか、
「住宅ローンの借入額を抑えること」
に配分するのか。
考え方はそれぞれです。
駅徒歩10分を15分にすることで、住宅価格が変わるかもしれません。
新築に限定せず中古住宅まで広げれば、立地の選択肢が増えるかもしれません。
福岡市内だけでなく近郊まで広げれば、土地や建物の広さを確保できるかもしれません。
逆に、通勤時間が何より大切なら、多少狭くても駅に近い住宅を選ぶという考え方もあります。
つまり、
「新築か中古か」「駅近か郊外か」という二択ではなく、限られた予算をどこに配分するか。
これが、これからの住宅選びでは重要な考え方なのではと思います。
中古住宅は「安いから」ではなく、選択肢を広げるために見る
この考え方をすると、中古住宅の見え方も変わってきます。
中古住宅の魅力は、単純に「新築より安い」ということだけではありません。
例えば、
「駅に近いことを優先して築年数を受け入れる」
「同じ予算で、より広い住宅を探す」
「状態のよい中古住宅を購入して、必要な部分だけ手を入れる」
という選択もできます。
もちろん、中古住宅なら何でもよいわけではありません。
建物の状態、耐震性、雨漏りやシロアリの有無、給排水設備、リフォーム履歴、道路や土地の条件、ハザード情報など、確認する項目は新築以上に増えることがあります。
だからこそ、中古住宅は「安い物件を探す」のではなく、
「自分たちにとって必要な部分に予算を使うための選択肢」
として考えてみると面白いのです。
郊外を選ぶなら「安さ」だけでなく、暮らしのコストを見る
同じことは郊外にも言えます。
福岡市内より土地価格が抑えられる地域がある一方、郊外に住むことで車が2台必要になれば、住宅価格だけでは見えない負担が増えることがあります。
通勤時間が長くなれば、時間そのものがコストになります。
子どもの習い事などの送迎時間や回数が増えることもあります。
一方で、土地や住宅を広くできたり、駐車場を確保しやすかったり、周辺環境を含めて暮らしやすくなるケースもあります。
だから、「郊外だから安い」ではなく、「生活利便性や住宅費と生活費を合わせるとどうなのか」を検討する必要があります。
これは物件価格だけを比較していては分かりません。
10年後の「選択肢」も残しておく
もう一つ、実需で住宅を購入する場合でも考えておきたいのが、将来の売却です。
何が何でも「10年後に値上がりする家」を探す必要はありません。
不動産価格の将来を正確に予測することはプロにもできないからです。
ただ、「10年後に売ることになったら?」とは考えておきたいものです。
転勤、転職、子どもの進学、家族構成の変化など、購入時には想像していなかった事情が起こることはあります。
そのとき、「自分たちが気に入っている」だけでなく、「この立地、この価格、この建物なら、次に必要とする人がいるだろうか」
という視点があると、将来の選択肢を残しやすくなります。
これは資産形成目的で住宅を買うという意味ではありません。
「住み続けることも、売却することもできる」という将来の選択肢を担保しておく
という考え方です。
2026~2027年、「待つか買うか」ではなく「どう買うか」
現在の福岡の住宅市場を見ると、住宅購入を取り巻く環境が以前より簡単ではなくなっているのは確かです。
地価は上昇しています。
ただし、上昇率は縮小しています。
そして金利については、日銀が2026年9月に政策金利を1.25%程度へ引き上げました。今後の金融政策についても、経済・物価・金融情勢を見ながら判断されることになります。
こうした状況では、
「価格が下がるまで待つ」
「金利が上がる前に急いで買う」
という二択で考えないほうがよいでしょう。
住宅を買うタイミングには、価格や金利だけでなく、家族のライフステージも関係するからです。
子どもの入学。
家族が増える。
職場が変わる。
賃貸住宅では手狭になった。
将来の住まいをそろそろ決めたい。
そうした事情も含めて、自分たちにとって本当に購入する意味があるのかを考える必要があります。
「ちょうどいい家」は、人によって違う
住宅購入について相談を受けていると、「どの物件がおすすめですか?」と聞かれることがあります。
しかし、住宅市場に「おすすめの物件」が先にあるわけではありません。
その人にとって、
「何を大切にしたいのか」
「毎月のローンがいくらなら無理がないのか」
「将来どんな暮らしをしたいのか」
等によって、選ぶべき住宅は変わります。
駅近が最優先の人もいれば、広さが重要な人もいます。
新築に価値を感じる人もいれば、中古住宅の立地を優先したい人もいます。
福岡市内に住むことが大切な人もいれば、少し郊外に出ることで実現できる暮らしを選ぶ人もいます。
だからこそ、「みんなが選んでいる家」ではなく、「自分たちにとって無理なく暮らせる家」を探すことが大切なのだと思います。
まとめ―住宅購入は「いくらの家」ではなく「どんな暮らしに、いくら使うか」
2026~2027年の福岡で住宅を購入するなら、地価と金利の両方を意識する必要があります。
福岡県の住宅地は10年連続で上昇していますが、2026年度は上昇率が縮小しました。福岡市も上昇を続けながら、前年より伸びは鈍化しています。
一方で、日本銀行は2026年9月に政策金利を1.25%程度へ引き上げました。住宅ローンについても、これまでの低金利だけを前提にした資金計画は見直す必要があります。
だからこそ、これからの住宅購入で大切なのは、
「いくら借りられるか」ではなく、「いくらなら無理なく暮らし続けられるか」。
そして、「どこを買うか」だけではなく、「限られた予算をどこに配分するか」。
この二つではないでしょうか。
新築か中古か。
駅近か郊外か。
広い家かコンパクトな家か。
もうどれか一つを正解にする必要はありません。
駅から少し離れても、家計に余裕を残す。
新築ではなく中古住宅を選んで、立地を優先する。
福岡市内にこだわらず、生活圏を広げてみる。
あるいは、多少住宅費が高くなっても、通勤時間を短くして家族との時間を大切にする。
どの選択にも、それぞれの意味があります。
大切なのは、その選択をした結果、住宅ローンを払いながら、その後の暮らしにも余裕を残せることです。
住宅購入は、「家」を買うことそのものが目的ではありません。
その家で、これからの人生をどう暮らしていくか。
そのために、どこに住み、どんな家を選び、いくらまでなら無理なく負担できるのか。
地価も金利も変化している今だからこそ、「買える家」ではなく、
「買った後も、無理なく暮らし続けられる家」を考えてみてはいかがでしょうか。